在国内发行数字货币,你的零花钱、银行卡和微信钱包到底有啥不一样
在国内发行数字货币,核心不是给人民币套个"电子壳",而是让支付清算体系从"银行中介"升级为"央行直达"。它要解决的是效率、安全、普惠三个长期老问题,跟股票、基金这些投资品完全是两码事,千万别混着理解,也别拿它去炒。
数字人民币是央行负债,法律地位等同于纸币和硬币,不存在平台倒闭、资金池爆雷的风险。微信、支付宝里躺着的那几百块余额在国内发行数字货币,你的零花钱、银行卡和微信钱包到底有啥不一样,本质是预付卡或银行存管资金,出了事得自己跑。你往数字钱包里充的钱,安全等级跟兜里揣的纸币一模一样在国内发行数字货币,这一点差别非常关键。
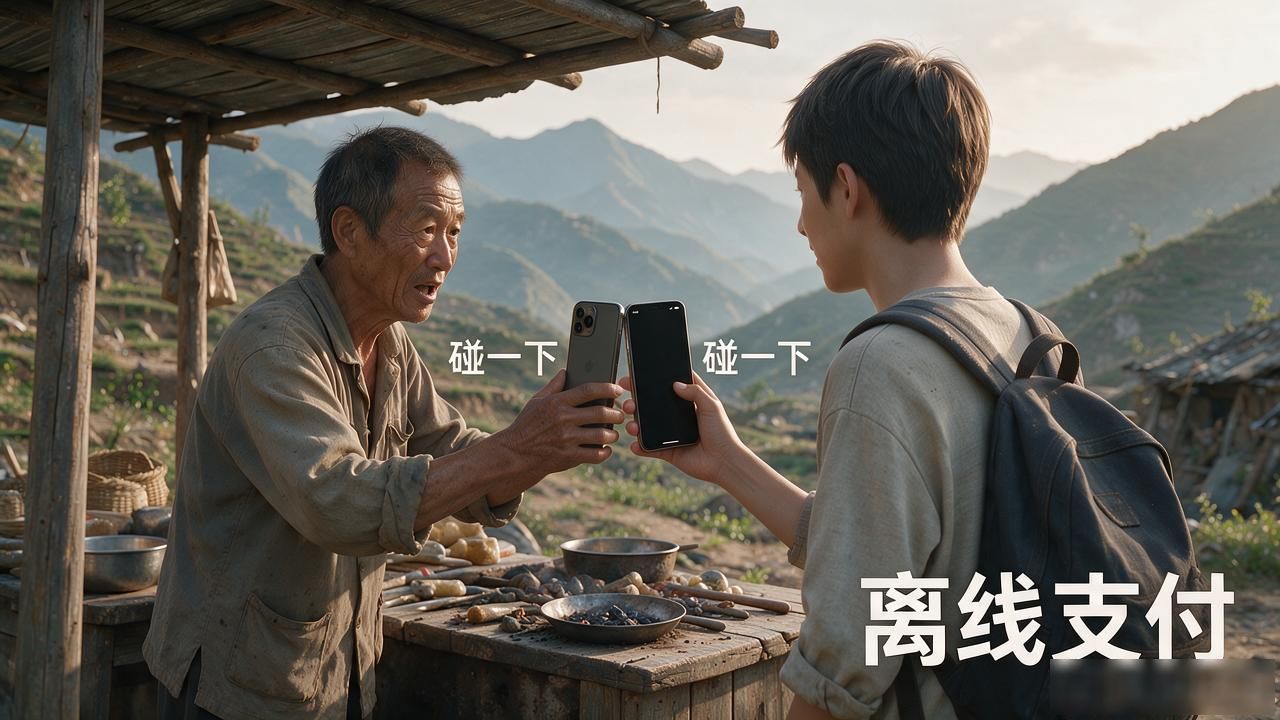
技术层面最实际的一条是离线支付:手机没信号、没电,两设备碰一下就能完成交易,不依赖任何网络。对山区小商户、地震断电等应急场景,这是手机App和银行卡都给不了的能力。它不是PPT里的"未来概念",是已经跑通、能真正落地的基础设施。
分发环节走商业银行和指定机构,可控匿名的设计让大额交易可追溯、小额消费保护隐私,反洗钱和反恐融资的合规压力不会甩给个人。你不需要装新App,现有手机钱包里多一个入口,扫码或者碰一碰就能用,老人小孩上手也很快,使用门槛非常低。
本文由admin于2026-10-30发表在imtoken官网|全球领先的数字钱包,如有疑问,请联系我们。
本文链接:https://dwstnz.cn/?id=1895