数字货币破局效果,到底能不能让汇款和支付真的变便宜
做了八年数字货币研究数字货币破局效果,到底能不能让汇款和支付真的变便宜,我越来越倾向于一个判断:所谓"破局"不是颠覆一切,而是在支付结算、跨境汇款这些具体场景里撕开真实的口子。太多人把"破局效果"等同于币价暴涨,这个理解偏了。真正值得看的效果,藏在手续费率、到账时效、覆盖率这些枯燥的数字里。
跨境汇款是最直观的落地场景。传统电汇走SWIFT,一笔东南亚侨汇手续费加汇率点差能占到7%到10%,到账要两三天。换成USDC稳定币走币安或Ripple轨道,费率压到1%到2%,几秒钟到账。菲律宾、尼日利亚的侨汇走廊上,这个差距是实打实的现金流改善。
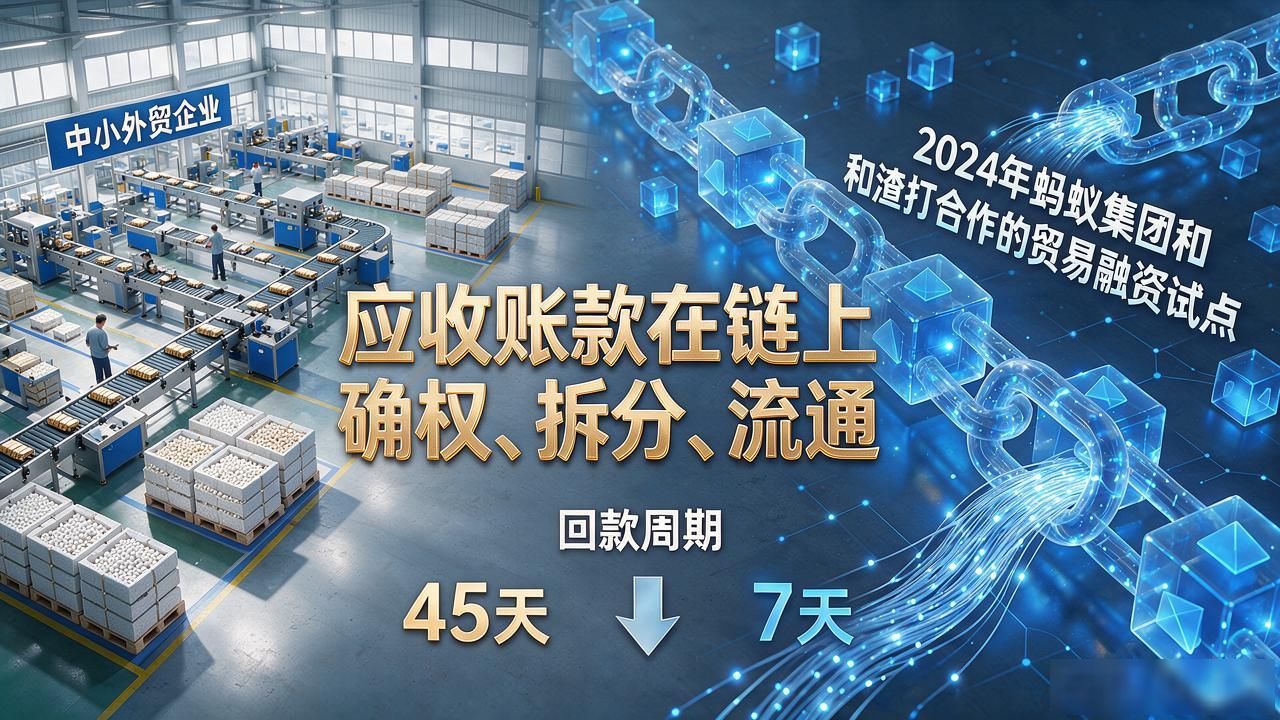
供应链金融领域也有实际动静。2024年蚂蚁集团和渣打合作的贸易融资试点,把应收账款在链上确权、拆分、流通,中小外贸企业的回款周期从平均45天缩到7天。这谈不上什么"革命",但对企业现金流周转的意义不小,尤其对利润薄、资金紧的制造业来说,能救命。
当然,破局效果离全面铺开还有距离。监管碎片化、各国态度摇摆、技术层面的可扩展性瓶颈都在拖后腿数字货币破局效果,用户教育更是长期课题——你让一个县城小老板理解智能合约,比让他理解"余额宝"难十倍。所以如果你现在正盯着币价想All in,不妨换个角度:你关心的是那个数字,还是它背后真正改变了一笔转账、一张发票流转速度的那个东西?
本文由admin于2026-10-23发表在imtoken官网|全球领先的数字钱包,如有疑问,请联系我们。
本文链接:https://dwstnz.cn/?id=1790