央行数字货币落地难在哪?隐私、商户、跨境三道坎都绕不开
央行数字货币喊了快十年了,数字人民币试点已经铺到上百个城市,但老百姓打开钱包的频次远不如扫个码。说白了,这东西想真正跑起来,前面横着好几道坎,光靠砸钱填不平。
最核心的矛盾是匿名与监管的平衡。央行数字货币是法定货币,每笔交易理论上都可追溯,但老百姓不希望消费习惯被完全透视。欧洲搞数字欧元时,隐私保护委员会连卡三轮方案。国内采取"小额匿名、大额可追溯"的思路,技术上过得去,公众信任还得慢慢养。
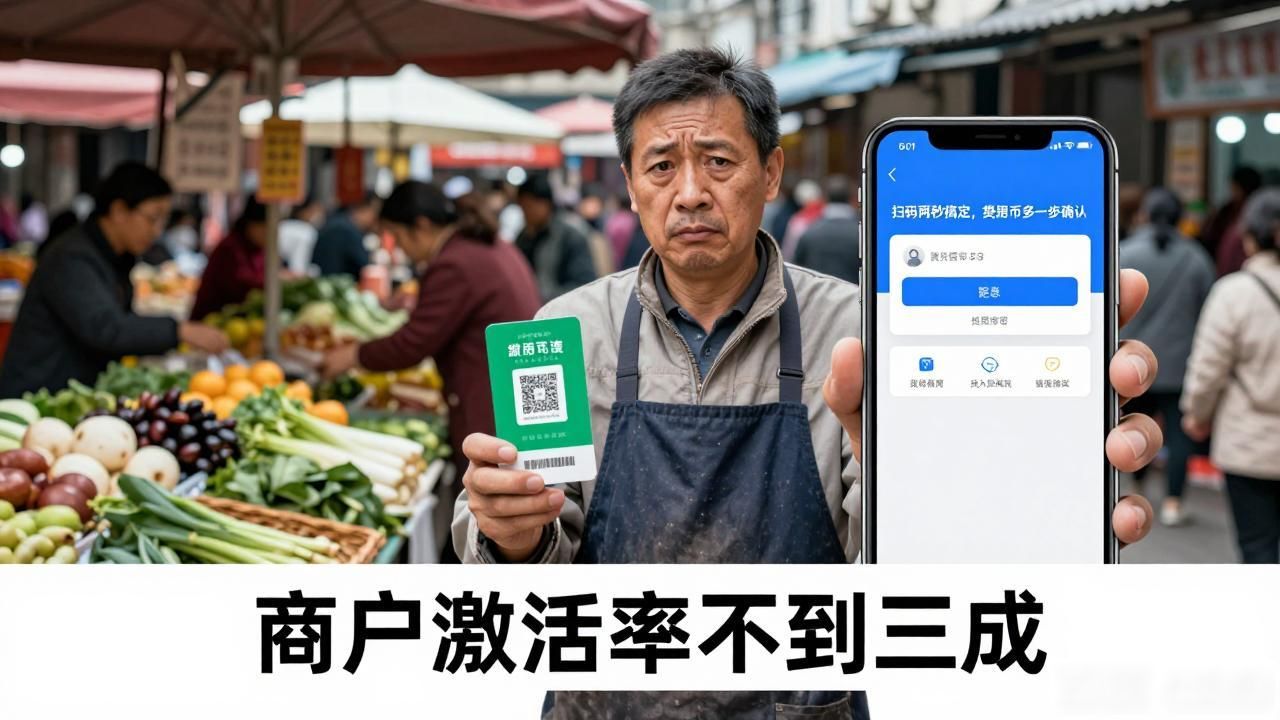
落地最卡的是商户端。扫码两秒搞定,数字货币多一步确认,小餐馆、菜市场的老板没动力换。我跑过不少试点城市,商户激活率不到三成,很多纯粹是"为完成指标"才接的。没有真实场景倒逼央行数字货币若干问题,钱包就是个摆设,技术再先进也没人掏出来。
绕不开的还有跨境结算。要参与国际竞争,就得跟SWIFT、跟各国央行体系对接,但标准不统一、合规要求各异。mBridge项目跑了几年央行数字货币落地难在哪?隐私、商户、跨境三道坎都绕不开,进展慢得让人着急。跨境支付是外汇管制的敏感地带,技术只是冰山一角,制度协调才是硬骨头。
这几道坎,哪一道都不是央行一个部门能拍板的。你觉得央行数字货币要真让老百姓主动掏出来用,最该先破哪一关?
本文由admin于2026-10-11发表在imtoken官网|全球领先的数字钱包,如有疑问,请联系我们。
本文链接:https://dwstnz.cn/?id=1596