央行数字货币主题报告全解读,数字人民币试点到商用还差几步
央行数字货币不是简单的"电子钱包",而是货币体系的一次底层重构。我在这条线上跟了快八年,从架构设计到试点落地,今天把核心进展和卡点摊开来讲。
数字人民币采用"中心化管理、去中心化发行、多层体系"的架构。一币、两码、三账户是基本框架。它不是替代现金,而是M0的电子化形态,支持离线支付是关键区别于商业电子支付的底层能力央行数字货币主题报告央行数字货币主题报告全解读,数字人民币试点到商用还差几步,断网环境下两台设备碰一碰就能完成价值转移,这在技术上是质变。
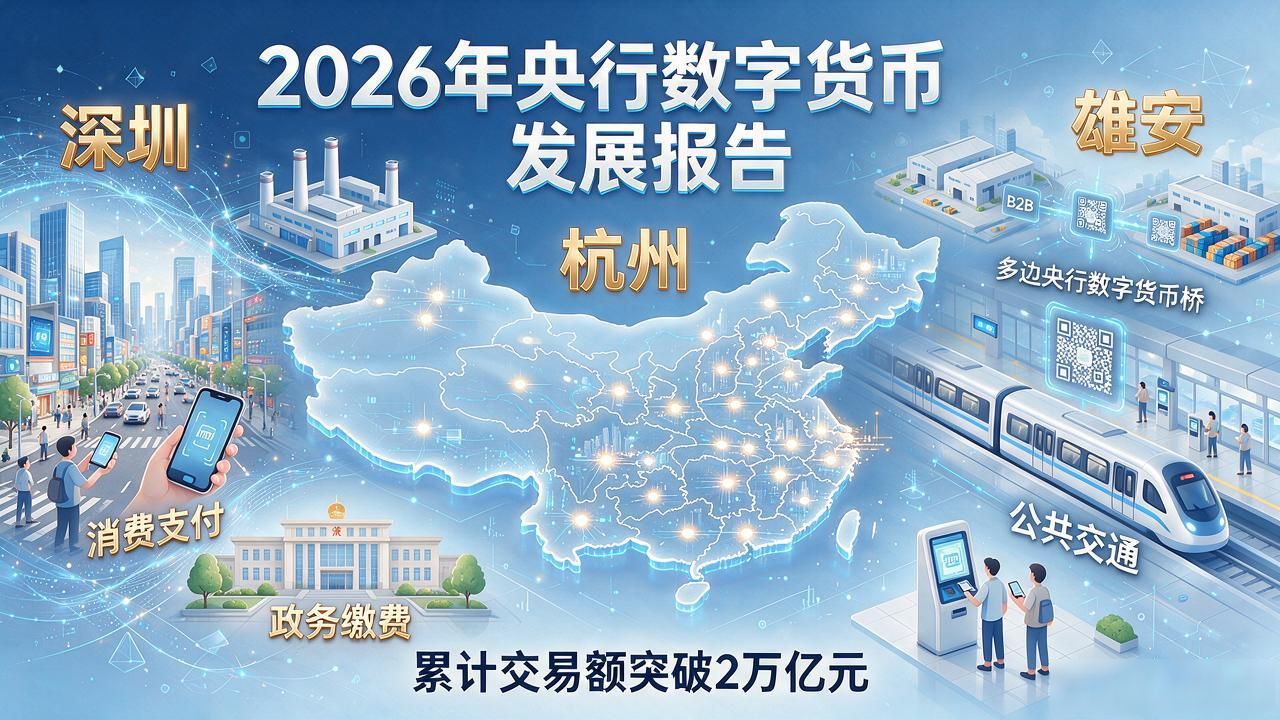
截至2026年初,试点已覆盖全国50个城市及地区,累计交易额突破2万亿元。深圳、杭州、雄安走在前面,消费支付、公共交通、政务缴费三大场景基本跑通。企业端B2B结算在雄安落地,跨境场景通过多边央行数字货币桥与新加坡、泰国、阿联酋实现小额即时结算。
卡点很明确。一是商户端硬件改造成本压在中小商家身上,接受度仍有差距;二是隐私保护与反洗钱监管之间的平衡还没找到稳定参数;三是与现有银行间清算体系的衔接,双体系并行期的过渡机制需要进一步细化,避免清算拥堵。
从试点到全面商用,关键节点在运营机构扩围。目前15家一级运营机构中,城商行和农商行参与深度不够,下沉到县域和乡镇靠它们。下半年预计开放第二批申请,配合法定数字货币条例立法推进,法律地位的最终确认是商用落地最后一块拼图。
本文由admin于2026-10-05发表在imtoken官网|全球领先的数字钱包,如有疑问,请联系我们。
本文链接:https://dwstnz.cn/?id=1502